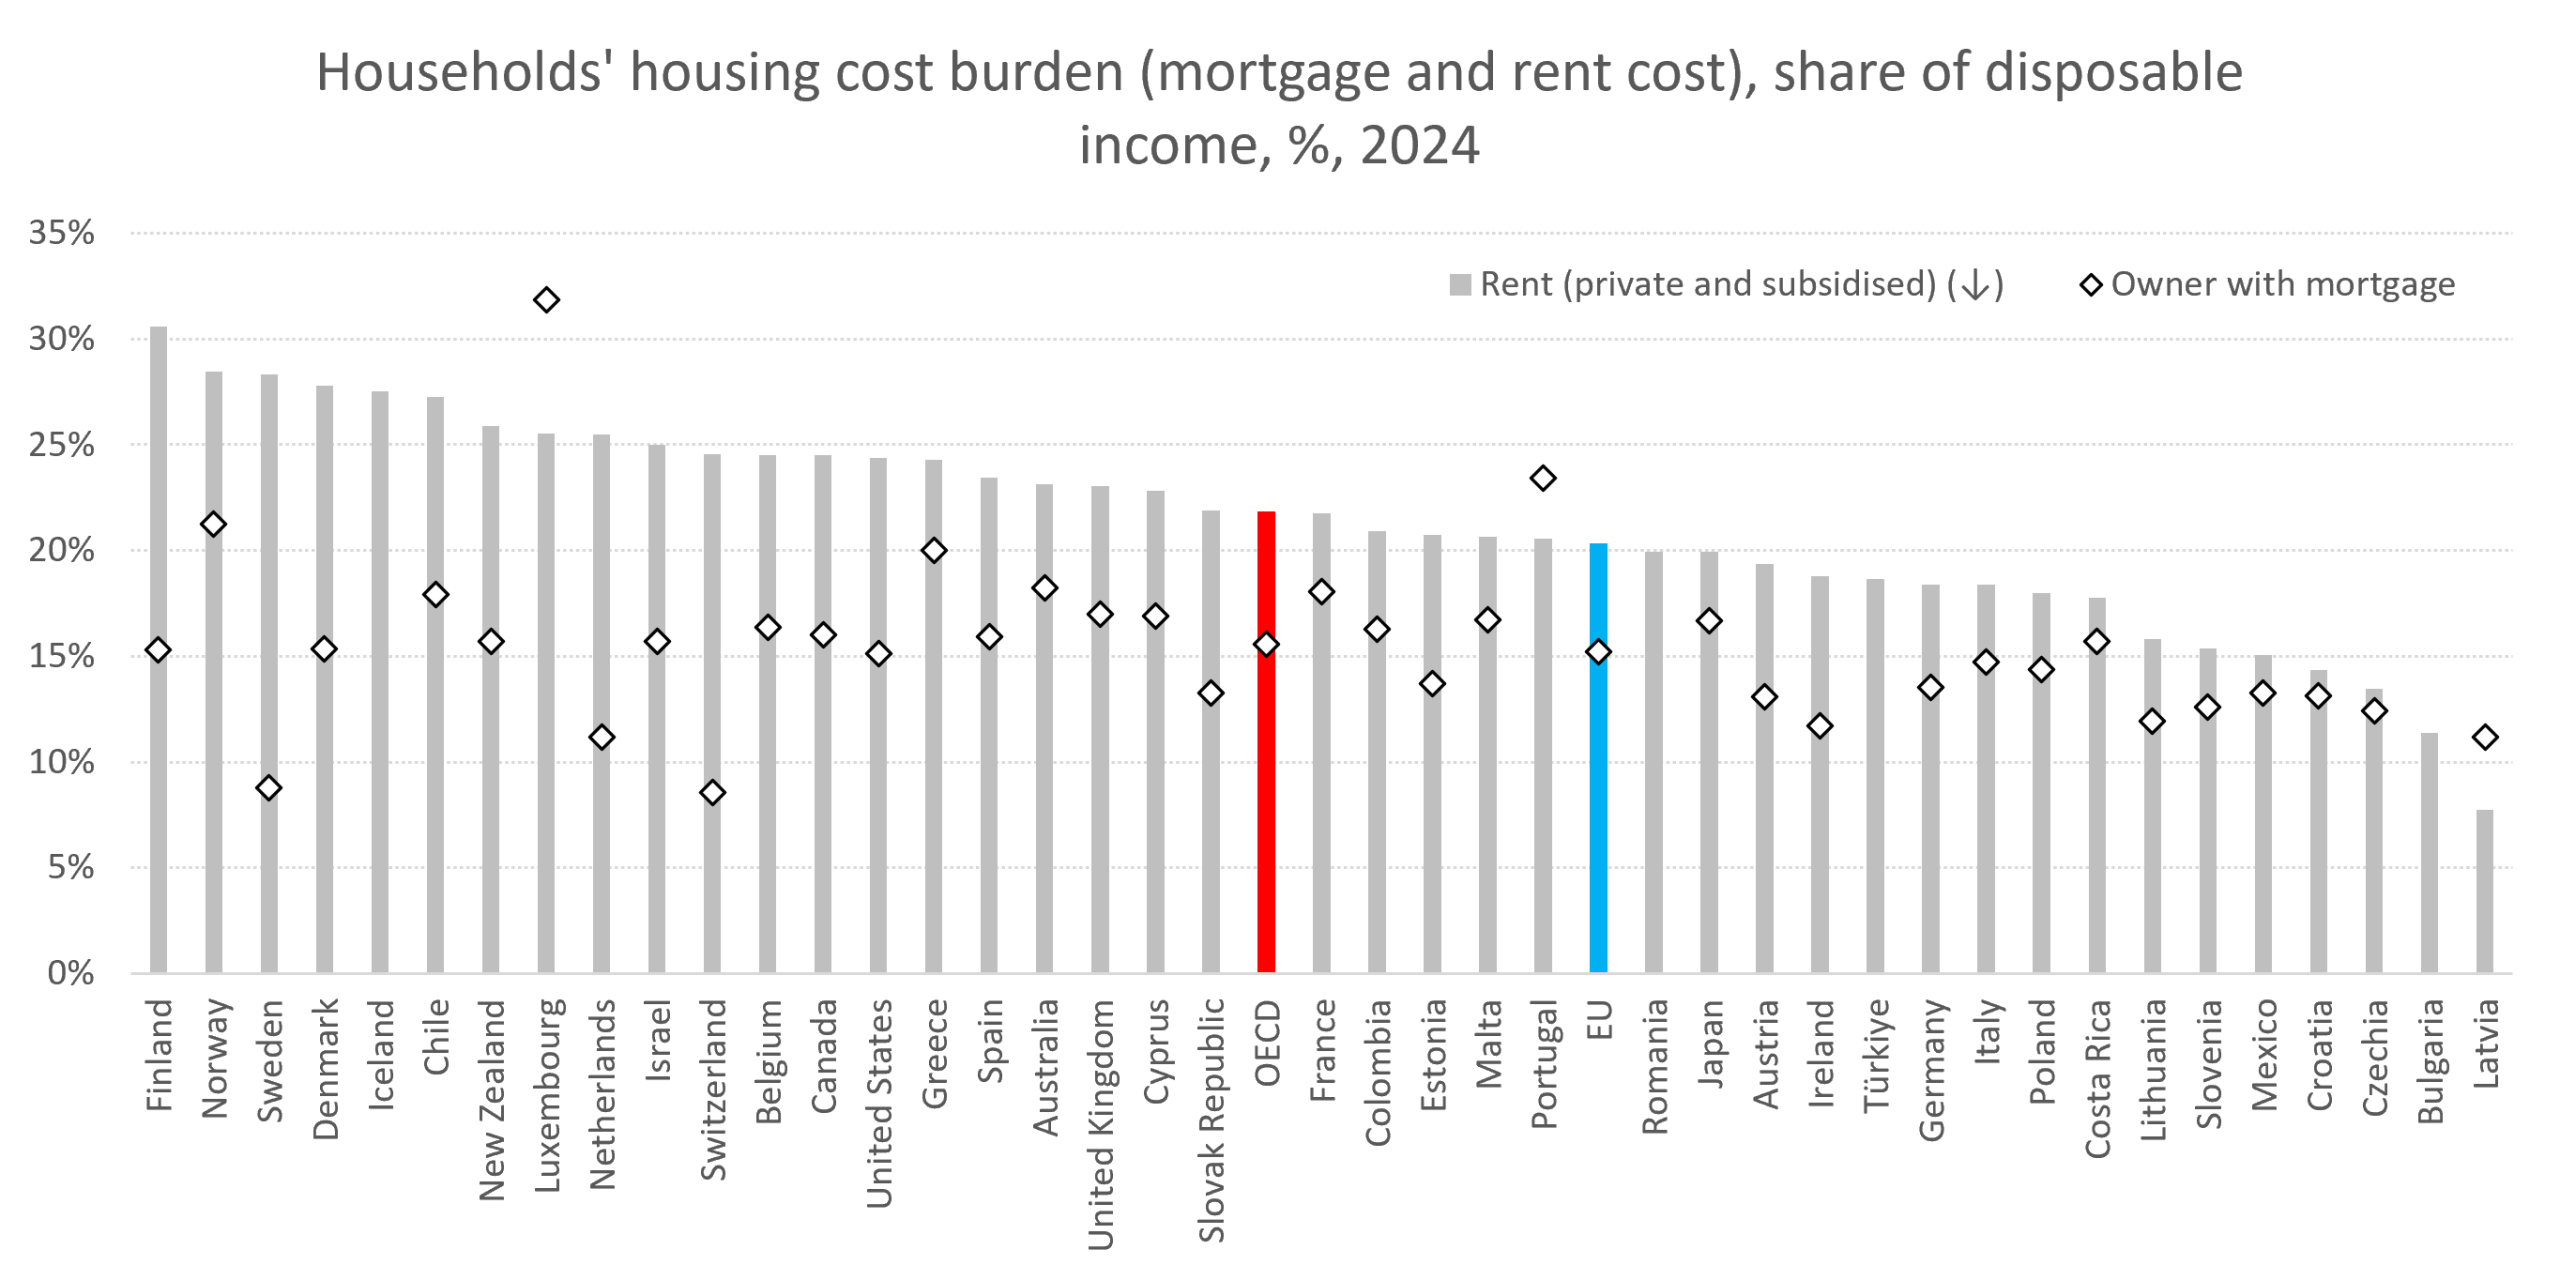
Pristupačnost stanovanja postaje jedan od najtrajnijih ekonomskih i društvenih izazova u Evropi, iako se njegovi uzroci razlikuju od regiona do regiona. U zapadnoj i južnoj Evropi cene stanova sve više rastu brže od prihoda domaćinstava, zbog čega kupovina nekretnine postaje teško ostvariva čak i za zaposlene. U centralnoj i jugoistočnoj Evropi povoljniji odnos cena stanova i prihoda može da prikrije probleme kao što su zastareo stambeni fond, nedovoljno razvijeno tržište zakupa i domaćinstva koja poseduju nekretninu, ali nemaju dovoljno sredstava za njeno održavanje. Ova razlika je važna – pristupačnost stanovanja ne zavisi samo od cene nekretnine, već i od toga da li ljudi mogu da obezbede pristojan i siguran dom, a da pritom ne žrtvuju druge osnovne životne potrebe.
U zapadnoj i južnoj Evropi stambeni prostor sve više dobija ulogu investicionog sredstva. U periodu od 2015. do 2019. godine, indeks odnosa cena stanova i prihoda premašio je 110 indeksnih poena u Austriji, Nemačkoj, Irskoj, Luksemburgu, Holandiji, Portugalu i Španiji. To ukazuje na to da su cene stanova, u odnosu na početnu 2015. godinu, rasle više od 10% brže od prihoda domaćinstava. Portugal je u periodu od 2019. do 2024. zabeležio dodatni rast realnih cena stanova od 46 indeksnih poena.
Za mlađa domaćinstva to predstavlja strukturnu prepreku. Visoke kirije smanjuju mogućnost štednje za učešće pri kupovini stana, dok visoke cene nekretnina i troškovi stambenih kredita kupovinu sopstvenog doma čine sve težom. Problem nije samo u nedovoljnoj ponudi stanova. Kada se nekretnine prvenstveno posmatraju kao investiciona imovina, tražnja može da se odvoji od kupovne moći ljudi kojima je dom zaista potreban.
Centralna i jugoistočna Evropa suočavaju se sa prividom pristupačnosti stanovanja. Niži odnos cena stanova i prihoda ne mora nužno da ukazuje na bolje stambene uslove. Visok udeo domaćinstava koja u pojedinim delovima centralne i jugoistočne Evrope poseduju nekretninu bez stambenog kredita često je posledica nasleđene imovine, a ne visoke kupovne moći. Domaćinstva mogu posedovati stanove i kuće, ali nemati dovoljno sredstava da ih renoviraju, održavaju ili unaprede.
Zapadni Balkan posebno jasno ilustruje ovaj problem. U većim gradovima rast cena nekretnina i ograničena ponuda pristupačnih stanova za dugoročni zakup sve više otežavaju mladima da se osamostale. Mnogi ostaju zavisni od porodičnog stanovanja, preuzimaju značajne finansijske obaveze ili razmišljaju o odlasku u inostranstvo. Pristupačnost stanovanja zato ne utiče samo na životni standard, već i na formiranje domaćinstava, mobilnost radne snage i sposobnost regiona da zadrži kvalifikovane radnike.
Međutim, ekonomske posledice su mnogo šire. Kada kirije i rate stambenih kredita zauzimaju sve veći deo raspoloživog dohotka, manje sredstava ostaje za potrošnju, štednju, obrazovanje i investicije. Visoki troškovi stanovanja mogu takođe da obeshrabre radnike da se sele u područja sa boljim mogućnostima zapošljavanja, čime se smanjuje efikasnost tržišta rada.
Prag OECD-a od 40% raspoloživog dohotka izdvojenog za troškove stanovanja pruža neposredniji pokazatelj finansijskog opterećenja domaćinstava nego sami indeksi cena. Ni odnos cena stanova i prihoda ni odnos cena stanova i zakupnina ne obuhvataju u potpunosti troškove finansiranja, kvalitet stambenog prostora i regionalne razlike.
Kakve bi, onda, rezultate stambena politika trebalo da postigne? Evropi su potrebne različite mere prilagođene specifičnostima pojedinih tržišta. Na tržištima sa velikom tražnjom potrebno je povećati ponudu stanova, suzbiti špekulativne pritiske i obezbediti sigurnije mogućnosti dugoročnog zakupa. Centralnoj i jugoistočnoj Evropi potrebna su veća ulaganja u renoviranje, unapređenje kvaliteta stambenog fonda i razvoj tržišta zakupa. Olakšavanje pristupa stambenim kreditima za kupce koji prvi put rešavaju stambeno pitanje može biti korisno, ali dodatno kreditiranje bez otklanjanja ograničenja na strani ponude može samo dodatno da podigne cene.
Pravo merilo pristupačnosti stanovanja nije broj ljudi koji poseduju nekretninu, već mogućnost da žive u pristojnom domu, a da pritom ne ugroze druge važne aspekte svog života. Stambeno tržište koje isključuje zaposlene, ograničava mobilnost ili ostavlja vlasnike bez sredstava za održavanje njihovih nekretnina ne može se smatrati pristupačnim, bez obzira na to šta pokazuju osnovni statistički pokazatelji.
Izvor: OECD
Housing affordability is becoming one of Europe’s most persistent economic and social challenges, although its causes differ across regions. In Western and Southern Europe, house prices have increasingly outpaced household incomes, making homeownership difficult even for employed households. In Central and Southeastern Europe, more favourable price-to-income ratios can conceal ageing housing, underdeveloped rental markets and households that own property but lack the resources to maintain it. The distinction is important – affordability is not simply about the price of a home, but whether people can access decent, secure housing without sacrificing other essential expenditure.
In Western and Southern Europe, residential space serves as an investment vehicle. Between 2015 and 2019, price-to-income ratios exceeded 110 index points in Austria, Germany, Ireland, Luxembourg, the Netherlands, Portugal and Spain. This indicates that house prices increased more than 10% faster than household incomes relative to the 2015 baseline. Portugal recorded a further 46-index-point increase in real house prices between 2019 and 2024.
For younger households, this creates a structural barrier. High rents reduce the ability to save for a deposit, while expensive properties and mortgage financing make ownership increasingly difficult. The problem is not only insufficient housing supply. Where property is treated primarily as an investment asset, demand can become disconnected from the purchasing power of those who need a home.
Central and Southeast Europe are facing an illusion of affordability. Lower price-to-income ratios do not necessarily indicate better housing conditions. High rates of outright homeownership in parts of Central and Southeastern Europe often reflect inherited property rather than strong purchasing power. Households may own their homes but lack the resources to renovate, maintain or improve them.
The Western Balkans illustrates this problem particularly clearly. In major cities, rising property prices and limited access to affordable long-term rentals make independent living increasingly difficult for younger people. Many remain dependent on family housing, take on substantial financial commitments or consider moving abroad. Housing affordability therefore affects not only living standards but also household formation, labour mobility and the region’s ability to retain skilled workers.
However, the economic consequences are broader. When rent and mortgage payments absorb a growing share of disposable income, less remains for consumption, savings, education and investment. High housing costs can also discourage workers from moving to areas with better employment opportunities, weakening labour-market efficiency.
The OECD’s 40% threshold for housing costs relative to disposable income provides a more direct indication of household financial pressure than price indices alone. Neither price-to-income nor price-to-rent ratios fully captures financing costs, housing quality or regional differences.
Therefore, what should housing policy achieve? Europe needs differentiated housing policies. High-demand markets require more supply, measures addressing speculative pressures and secure rental options. Central and Southeastern Europe need greater investment in renovation, housing quality and rental-market development. Expanding mortgage access for first-time buyers may help, but additional credit without addressing supply constraints can push prices even higher.
The real measure of housing affordability is not how many people own property, but whether they can live in decent homes without compromising the rest of their lives. A housing market that excludes workers, restricts mobility or leaves homeowners unable to maintain their properties cannot be considered affordable, regardless of what headline indicators suggest.
Source: OECD